Câble de Changhaï Shenghua (groupe) Co., Ltd.

Le marché mondial du fil et du câble connaît une phase de transformation en 2026, stimulée par la transition énergétique accélérée, l'urbanisation rapide et l'électrification des transports. Les analystes du secteur prévoient que le marché dépassera 280 milliards de dollars d'ici 2028, plusieurs tendances clés définissant la trajectoire de croissance.
Les installations d'énergie solaire et éolienne continuent de battre des records dans le monde entier, alimentant directement la demande de câbles spécialisés. Les câbles PV, les câbles souterrains moyenne tension et les câbles de transmission sous-marins figurent parmi les segments à la croissance la plus rapide. La Chine seule a ajouté plus de 300 GW de capacité solaire en 2025, et un élan similaire est attendu en Inde, au Moyen-Orient et en Afrique du Nord en 2026. Les fabricants de câbles capables de fournir à grande échelle des câbles solaires certifiés TUV et UL sont positionnés pour capturer une part de marché significative.
Les ventes mondiales de VE ont dépassé 18 millions d'unités en 2025, créant une demande sans précédent pour l'infrastructure de recharge des VE et les câbles qui l'alimentent. Les câbles de recharge conformes à la norme IEC 62196-2, les câbles de recharge haute puissance refroidis par liquide et les câbles durables pour usage extérieur sont désormais des articles d'approvisionnement essentiels pour les opérateurs de stations de recharge du monde entier. Le mandat de l'UE imposant des points de recharge tous les 60 km le long des principaux axes routiers d'ici 2026 accélère encore cette tendance.
Le vieillissement des réseaux électriques dans les économies développées et l'expansion de la capacité dans les marchés émergents stimulent des investissements massifs dans les infrastructures de transmission et de distribution. Les déploiements de réseaux intelligents nécessitent des câbles d'instrumentation avancés, des fils de terre composites à fibre optique (OPGW) et des câbles de surveillance intelligents capables de transmettre des données en temps réel. Les États-Unis à eux seuls ont alloué plus de 65 milliards de dollars à la modernisation du réseau jusqu'en 2030.
Des codes de sécurité des bâtiments plus stricts en Europe, au Moyen-Orient et en Asie du Sud-Est accélèrent le passage des câbles PVC traditionnels aux câbles à faible émission de fumée et sans halogène (LSZH) et aux câbles résistants au feu. Les gouvernements imposent de plus en plus les câbles LSZH dans les bâtiments publics, les tunnels, les centres de données et les systèmes de transport en commun, créant une vague de demande réglementaire qui ne montre aucun signe de ralentissement.
| Tendance | Types de câbles clés | Moteur de croissance |
|---|---|---|
| Énergies renouvelables | Câble PV, Câble sous-marin, Moyenne tension souterraine | Expansion de la capacité solaire et éolienne |
| Recharge VE | Câble de recharge VE, Câble refroidi par liquide | Adoption des VE et mandats d'infrastructure |
| Réseau intelligent | Câble d'instrumentation, OPGW | Investissement dans la modernisation du réseau |
| Sécurité incendie | Câble LSZH, Câble résistant au feu | Codes de sécurité des bâtiments plus stricts |
| Automatisation industrielle | Câble de chaîne porte-câbles, Câble de commande blindé | Adoption de l'Industrie 4.0 et des usines intelligentes |
Les changements géopolitiques et les modifications des politiques commerciales remodèlent les chaînes d'approvisionnement des câbles. Les acheteurs recherchent de plus en plus des fournisseurs ayant des bases de fabrication diversifiées et la capacité de se conformer simultanément à plusieurs régimes de certification : IEC, BS, UL et AS/NZS. Les fabricants asiatiques, en particulier en Chine, continuent de détenir des avantages en termes de coûts et d'échelle, mais l'entreposage régional et des délais de livraison plus courts deviennent des différenciateurs concurrentiels essentiels.
Pour les importateurs de câbles et les responsables des achats de projets, 2026 présente à la fois des opportunités et des complexités. Les principales recommandations comprennent : la diversification des portefeuilles de fournisseurs pour atténuer les risques de perturbations régionales, la priorisation des fabricants ayant des capacités de certification multi-normes et la conclusion de contrats à long terme sur les catégories à forte demande comme les câbles solaires et les câbles de recharge pour VE avant que la capacité ne se resserre davantage.
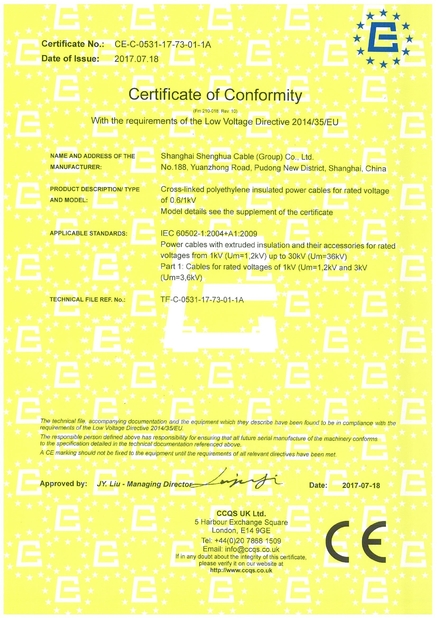
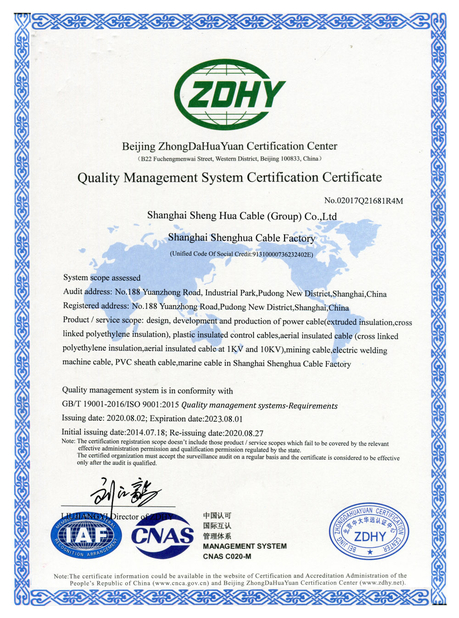
Alors que ces tendances industrielles se déroulent,Shenghua Cable Group - avec ses 17 gammes de produits, ses certifications internationales et ses 28 ans d'expertise en fabrication - reste bien positionné pour répondre aux besoins évolutifs des acheteurs mondiaux dans toutes les principales catégories de câbles.